Protokół 10 kroków: Jak pokonać paraliż niewiedzy przy zakupie nieruchomości za granicą

Somatyczny wymiar paraliżu informacyjnego

Dla sumiennych perfekcjonistów paraliżująca niewiedza na międzynarodowym rynku nieruchomości premium rzadko wynika z rzeczywistego braku danych. 

Jest to stan głębokiego przeciążenia sensorycznego, w którym nasz mózg, nieustannie bombardowany sprzecznymi komunikatami, agresywnym marketingiem i wizjami bezwysiłkowego eldorado, dla własnego bezpieczeństwa wybiera całkowity bezruch 9.

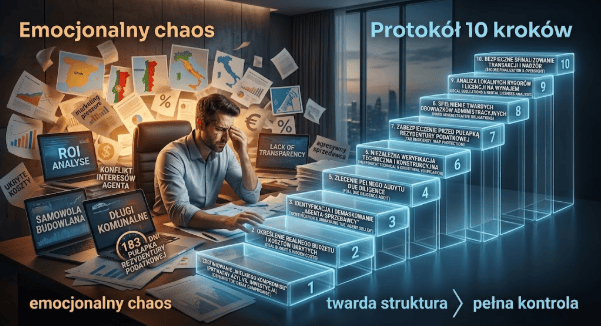
Sumienny lider, przyzwyczajony do pełnej kontroli w kraju, w zderzeniu z chaosem informacyjnym sieci uruchamia neurotyczny mechanizm obronny: intelektualizację 3. Ucieka w nieskończoną analizę ROI, kalkulacji i scrollowanie zagranicznych portali po nocach, próbując za pomocą liczb i tabel zagłuszyć somatyczny lęk przed podjęciem błędnej decyzji 79. Podświadomie wyczuwasz agresywną presję czasu ze strony sprzedawców i brak transparentności na rynku 1.

Zasięgnięcie chłodnej, powtarzalnej i maksymalnie bezpiecznej procedury pozwala zamienić emocjonalny chaos w twardą strukturę. Poniższy protokół to twardy, merytoryczno-prawny algorytm, który krok po kroku odbierze chaosowi jego paraliżującą siłę i pozwoli Twojemu układowi nerwowemu odzyskać pełną kontrolę.

Protokół 10 kroków

1. Zdefiniowanie „Wielkiem Kompromisu” (Prywatny azyl vs. Inwestycja)

Pierwszy krok to brutalna szczerość wobec samego siebie. Musisz wyraźnie oddzielić potrzebę posiadania spersonalizowanego, nienaruszalnego schronienia (w którym nie śpią obcy ludzie) od chęci spekulacyjnego zarobku 7. Zgoda na to, że ewentualny wynajem ma pokryć wyłącznie roczne koszty stałe utrzymania nieruchomości na odległość, a nie generować rekordowe zyski, to fundament, który ucisza konflikt wartości w Twoim ciele 6.

2. Określenie realnego budżetu i kosztów ukrytych

Zanim zaczniesz przeglądać oferty, przeprowadź chłodną kalkulację finansową. Do ceny transakcyjnej dolicz dodatkowo kilkanaście procent na lokalne podatki od zakupu, taksy notarialne i opłaty rejestracyjne 5. Oszacuj koszty stałe utrzymania luksusowej nieruchomości na odległość (zarządca, ochrona, serwis basenu), które potrafią bez trudu wynosić nawet kilkanaście tysięcy złotych miesięcznie, nawet gdy dom stoi pusty 6.

3. Identyfikacja i demaskowanie „Agenta-Sprzedawcy”

Naucz się bezbłędnie rozpoznawać prowizyjnych handlarzy marzeń od etycznych doradców 1. Prawdziwy „Agent-Sprzedawca”:

  • Stosuje agresywną presję czasu („podpisz dziś, jutro będzie drożej”) 1.
  • Mami ofertą „prowizji 0% dla kupującego” – w rzeczywistości jest w pełni opłacany przez dewelopera, co stwarza gigantyczny konflikt interesów 1.
  • Promuje wyłącznie kilka wybranych projektów deweloperskich z najwyższą prowizją, odcinając Cię od niezależnego rynku wtórnego 1.
  • Buduje swój autorytet wyłącznie na Instagramie lub Facebooku, nie posiadając fizycznego biura ani zarejestrowanej działalności w miejscowości, w której rzekomo operuje 1.

4. Wybór NIEZALEŻNEGO prawnika za granicą

To najważniejsza decyzja w całym procesie. Twój prawnik to Twój jedyny rzeczywisty bezpiecznik 5. Jak go wybrać?

  • Bezwzględny zakaz: Nigdy nie korzystaj z prawnika rekomendowanego przez agencję nieruchomości lub dewelopera.
  • Lokalne uprawnienia: Prawnik musi być zarejestrowany w lokalnej izbie adwokackiej danego kraju (np. Colegio de Abogados w Hiszpanii czy Ordine degli Avvocati we Włoszech) 5.
  • Ubezpieczenie OC: Musi posiadać ważne ubezpieczenie od odpowiedzialności cywilnej, które chroni Cię w przypadku błędu w sztuce.
  • Bariera językowa: Musi biegle komunikować się w Twoim języku ojczystym lub angielskim, posiadając jednocześnie pełną biegłość w lokalnym prawie.

5. Samodzielna weryfikacja i pobieranie danych z rejestrów (Due Diligence)

Gdy wskażesz nieruchomość, Twój niezależny prawnik musi przeprowadzić drobiazgowe Due Diligence 5. Jednak abyś sam miał pełną świadomość i kontrolę nad procesem, powinieneś wiedzieć, gdzie szukać podstawowych źródeł swojej własności i skąd pobrać aktualny stan prawny nieruchomości bez pośredników:

  • Hiszpania: Podstawowym dokumentem jest Nota Simple. Możesz ją samodzielnie pobrać online bezpośrednio z oficjalnego portalu rejestru nieruchomości (Registro de la Propiedad) na stronie registradores.org. Dokument ten pokazuje aktualnego właściciela, dokładny opis nieruchomości oraz wszelkie obciążenia i hipoteki 5.
  • Włochy: Stan prawny sprawdza się w rejestrach katastralnych (Catasto) oraz rejestrze nieruchomości (Conservatoria dei Registri Immobiliari). Przez portal Agenzia delle Entrate możesz samodzielnie wnioskować o Visura Catastale (dane techniczne i klasyfikacja podatkowa) oraz Visura Ipotecaria (sprawdzenie obciążeń hipotecznych) 5.
  • Kraje anglosaskie (np. Wielka Brytania): Wszystkie dane przechowuje HM Land Registry (dostępny na gov.uk). Za symboliczną opłatą możesz tam bezpośrednio pobrać Title Register (odpowiednik księgi wieczystej) oraz Title Plan (mapę granic działki).
  • Cypr: Rejestr centralny to Department of Lands and Surveys (portal DLS Portal). Tam sprawdzisz status własności oraz obecność tzw. Title Deeds (aktów własności), których brak jest jednym z największych ryzyk cypryjskiego rynku.

6. Niezależna weryfikacja techniczna i konstrukcyjna

Nigdy nie kupuj nieruchomości bez opinii niezależnego inżyniera budowlanego 5. Zleć mu badanie konstrukcji pod kątem pęknięć, wilgoci, poprawności instalacji oraz zgodności z lokalnymi normami (np. normami sejsmicznymi w południowych Włoszech czy normami izolacji termicznej) 5.

7. Zabezpieczenie przed pułapką rezydentury podatkowej

Przeprowadź dokładną analizę podatkową ze swoim doradcą. Pamiętaj o zasadzie 183 dni – przekroczenie tego okresu pobytu w nowym kraju w ciągu roku automatycznie przenosi Twój ośrodek interesów życiowych pod tamtejszą jurysdykcję, co nakłada na Ciebie obowiązek opodatkowania wszystkich Twoich globalnych dochodów (w tym tych zarobionych w Polsce!) 5.

8. Spełnienie twardych obowiązków administracyjnych

Zakup zagraniczny to konieczność przejścia przez konkretne, urzędowe procedury 5:

  • Uzyskanie lokalnego numeru podatkowego: Musisz wystąpić o lokalny identyfikator (np. numer NIE w Hiszpanii czy Codice Fiscale we Włoszech). Bez niego niemożliwe jest podpisanie aktu notarialnego, otwarcie konta w banku czy przepisanie liczników mediów 5.
  • Rejestracja w urzędzie gminy: Zgłoszenie nabycia nieruchomości w lokalnym urzędzie skarbowym i urzędzie miasta w celu prawidłowego naliczania rocznych podatków lokalnych 5.
  • Uzyskanie statusu rezydenta (bez rezydentury podatkowej): Zarejestrowanie swojego pobytu i wyrobienie lokalnej karty pobytu / certyfikatu rejestracji, co legalizuje Twój status na miejscu, ale przy odpowiednim planowaniu czasu pobytu chroni Cię przed zmianą rezydentury podatkowej 5.

9. Audyt licencji na wynajem – Pułapka warunków ukrytych

Jeśli planujesz choćby okazjonalny wynajem w ramach Wielkiego Kompromisu, Twój prawnik musi nie tylko sprawdzić, czy gmina wydaje licencje turystyczne, ale bezwzględnie zbadać ważność istniejącej licencji oraz historyczne warunki, na jakich została wydana 2.

  • Często licencje wydawane kilkadziesiąt lat temu były obwarowane twardymi warunkami, które dziś rzadko są spełniane.
  • Przykład Cypru: Aby uzyskać lub utrzymać licencję na wynajem turystyczny, prawo wymaga przedstawienia umowy na posiadanie indywidualnego, własnego dostawcy energii elektrycznej. Tymczasem w starych apartamentach bardzo często liczniki prądu są przerobione i funkcjonują jako liczniki na karty (prepaid) dostarczane bezpośrednio przez właściciela całego kompleksu/nieruchomości. W takim układzie nie masz umowy z zewnętrznym dostawcą prądu, a uzyskanie lub odnowienie licencji na wynajem staje się prawnie niemożliwe.

10. Sfinalizowanie transakcji – Szok procedury (Online vs. Osobiście)

Forma podpisania umowy i zamknięcia transakcji za granicą może drastycznie różnić się od polskich realiów, co często budzi niepokój u inwestorów:

  • Transakcje Online: Możesz zostać poproszony o podpisanie dokumentacji drogą elektroniczną i… przesłanie zwykłego skanu podpisanego dokumentu bezpośrednio do dewelopera. Choć w Polsce wydaje się to nie do pomyślenia, w wielu zagranicznych jurysdykcjach jest to standardowa praktyka przy umowach rezerwacyjnych i deweloperskich.
  • Brak Notariusza: W niektórych systemach prawnych (szczególnie w krajach opartych na prawie anglosaskim, np. na Cyprze przy specyficznych transakcjach deweloperskich czy w UK) klasyczna funkcja notariusza, u którego osobiście podpisujesz akt przeniesienia własności, w ogóle nie istnieje. Cały proces przeniesienia własności, rozliczenia i rejestracji prowadzi w Twoim imieniu dedykowany prawnik (solicitor / advocate) na mocy udzielonego mu pełnomocnictwa, bez konieczności Twojej fizycznej obecności.

Powrót do spokoju w ciele

Zastąpienie agresywnego chaosu informacyjnego nudną, bezpieczną i wysoce przewidywalną procedurą to jedyny sprawdzony sposób na fizyczne uziemienie układu nerwowego 9.

Kiedy przestajesz analizować oferty samodzielnie w nocy, a za proces due diligence, weryfikację dokumentów, ksiąg wieczystych i podatków zaczyna w Twoim imieniu odpowiadać niezależny prawnik, Twoje ciało migdałowate otrzymuje fizyczny sygnał: „tu i teraz nic mi nie grozi, proces jest pod kontrolą” 59.

To w tym momencie odpuszcza paraliżujący ścisk w żołądku, klatka piersiowa rozluźnia się, a oddech staje się głęboki i spokojny. Przestajesz reagować lękiem na powiadomienia na telefonie. 

Spokój w Twoim ciele to najważniejsze aktywo w Twoim portfelu 9. Odzyskaj go, przekazując procedury w ręce niezależnych profesjonalistów, bo tylko na tym fundamencie możesz bezpiecznie rozwijać swój majątek.
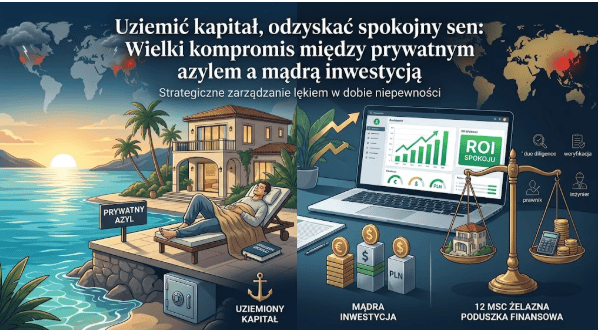
Somatyczna cena „Okazji”: Dlaczego czyszczenie rezerw to błąd Va Banque sumiennych perfekcjonistów

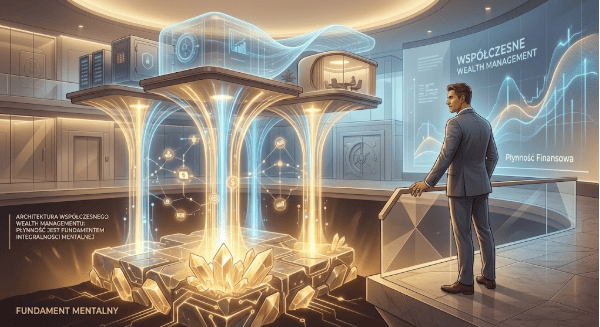
W architekturze nowoczesnego Wealth Managementu płynność finansowa nie jest jedynie rubryką w arkuszu kalkulacyjnym – to fundament, na którym spoczywa integralność psychiczna lidera 4. 

Dla osób generujących nadwyżki rzędu 50–100 tys. PLN netto miesięcznie, stan „pustego konta” rzadko jest kwestią realnego ubóstwa, a niemal zawsze błędem strategicznym, który mózg odczytuje jako zagrożenie egzystencjalne 2. Istnieje bolesna dysharmonia w posiadaniu willi za pięć milionów euro w Marbelli, przy jednoczesnym nerwowym obliczaniu, czy na krajowym rachunku wystarczy środków na nieplanowany podatek czy fundusz operacyjny firmy 5.

Moment wykonania przelewu „czyszczącego” rezerwy na poczet zagranicznej „Okazji” wyzwala stan fizjologicznego alarmu, którego nie zagłuszy szum śródziemnomorskich fal 2. Nagły ścisk w żołądku, bezsenność i zimny pot przy autoryzacji transakcji to sygnały, że układ nerwowy utracił „twardy grunt” 2. 

Zjawisko to rzuca nowe światło na home bias puzzle: dla polskiego inwestora znajomość lokalnego prawa i stabilność złotego działają jak neurobiologiczna kotwica. Jej gwałtowne zerwanie na rzecz niepewnego „betonu” za granicą wywołuje somatyczny paraliż, który nie jest oznaką słabości, lecz precyzyjnym systemem wczesnego ostrzegania zapisanym w naszej biologii.

Biologia pustego konta – Neurochemia strachu w dojrzałym cyklu

Finanse są nierozerwalnie splecione z neurobiologią przetrwania 2. Gdy płynne rezerwy spadają do zera, nadnercza zaczynają zalewać krwiobieg kaskadą kortyzolu i adrenaliny 2. Inwestor, który czyści rezerwy w nadziei na szybki zysk, wpada w pułapkę „porwania przez ciało migdałowate”. Ten ośrodek strachu przejmuje stery, upośledzając korę przedczołową – centrum logiki i planowania 2. W tym stanie „operacyjne IQ” lidera spada o kilkanaście punktów, czyniąc go podatnym na impulsywne ruchy.

Obecny rynek hiszpański czy włoski przestał być poligonem „tanich okazji” – ceny niemal zrównały się z polskimi, a wzrosty stały się stabilne i powolne (tranquilo) 8. W obliczu długofalowej inwestycji w dojrzałym rynku roku 2026, brak gotówki staje się paraliżujący 2.

Błędne koło stresu finansowego u perfekcjonistów:

  • Fizjologiczny alarm: Chroniczny nadmiar kortyzolu niszczy zdolność do empatii i jasnej oceny ryzyka 2.
  • Paraliż poznawczy: Inwestor przestaje analizować dane, które nie pasują do założonej tezy (np. ignoruje wygaszanie licencji turystycznych w Barcelonie do 2028 roku) 8.
  • Unikanie i dystansowanie: Brak płynności sprawia, że każda wiadomość od doradcy podatkowego wywołuje lęk, co prowadzi do ignorowania pism urzędowych 2.
  • Impulsywna kompensacja: Próba odzyskania poczucia kontroli poprzez jeszcze bardziej ryzykowne ruchy, co ostatecznie zamienia zamożność w „drogie więzienie” 2.

Miraż logiki – Mechanizmy obronne w służbie ryzyka

Ludzie sukcesu rzadko przyznają się do strachu. Zamiast tego budują mur z mechanizmów obronnych, które mają ukryć somatyczne napięcie pod płaszczem intelektualizacji 3.

  • Intelektualizacja (Ucieczka w Excela): To próba odcięcia się od emocji poprzez nadmierną produkcję symulacji ROI 9. Inwestor analizuje historyczne wzrosty, ale jego Excel jest „ślepy” na konkretne obciążenia roku 2026: hiszpański podatek ITP (6–10%), 26-procentowy podatek od zysków kapitałowych we Włoszech czy nową daninę solidarnościową – Solidarity Tax (3.5%) dla aktywów powyżej 3 mln EUR 5.
  • Zaprzeczanie (Denial): To ignorowanie fundamentalnych ryzyk prawnych 3. Inwestor woli wierzyć w „słoneczny sen”, niż przyjąć do wiadomości, że w Hiszpanii Okupas to legalna rzeczywistość, w której prawo do dachu nad głową może przeważyć nad prawem własności 5.
  • Pułapka „Agenta-Sprzedawcy”: W dobie deregulacji zawodu, wielu „doradców” stosuje presję czasu: „podpisz dzisiaj, jutro będzie drożej”. Perfekcjonista, będąc w stanie stresu, łatwo ulega tej manipulacji, myląc sprzedawcę nastawionego na prowizję z etycznym doradcą, który wskazałby na ryzyka braku płynności 7.

Żelazna poduszka jako kotwica układu nerwowego

W mojej praktyce strategicznej płynność to jedyny lek na lęk dostępny bez recepty. „Żelazna poduszka finansowa” nie jest zbiorem cyfr, ale stabilizatorem układu nerwowego 4.

Zamrażanie kapitału w niepłynnych aktywach na Phuket czy Costa del Sol, przy jednoczesnym braku gotówki w kraju, to nieświadoma ucieczka przed lękiem, która paradoksalnie go potęguje poprzez likwidację marginesu błędu 6.

Dla omawianej grupy HNWIs (High-Net-Worth Individuals) fundamentem jest fundusz pokrywający minimum 12 miesięcy życia na dotychczasowym poziomie, uwzględniający zarówno koszty stałe, jak i niezbędne wydatki dyskrecjonalne 4. Przy dochodach 50–100 tys. PLN miesięcznie mówimy o kwocie 600 tys. – 1,2 mln PLN. To fundusz, którego naruszanie na poczet wkładów własnych, podatków IMU czy kosztów remontów za granicą jest kategorycznie zabronione 5.

Techniczna architektura spokoju:

  • Dywersyfikacja instytucjonalna: Aby uciszyć alarm w ciele migdałowatym, środki te muszą być rozproszone 2. Unijne i krajowe gwarancje bankowe chronią depozyty do równowartości 100 tys. EUR (ok. 430 tys. PLN). Kapitał rzędu 1,2 mln PLN musi zatem spoczywać w co najmniej trzech różnych instytucjach na kontach o najwyższej płynności (HYSA, fundusze rynku pieniężnego) 4.
  • Neurobiologiczny obowiązek: Posiadanie tej rezerwy to nie luksus, lecz obowiązek lidera wobec swojej rodziny i biznesu. Tylko wiedza o „bezpiecznym roku” pozwala korze przedczołowej na chłodną analizę ryzyka zagranicznego i buduje odporność na manipulacje sprzedażowe 2.

Wolność, która ma spokój w ciele

Prawdziwa zamożność to stan, w którym Twój układ nerwowy wie, że ma twardy grunt pod nogami, niezależnie od tego, czy Barcelona właśnie wygasiła kolejną licencję turystyczną, czy rynki wpadły w turbulencje 8.

„Błąd Va Banque sumiennych perfekcjonistów” polega na wierze, że kolejna nieruchomość kupiona kosztem płynności przyniesie wolność. Tymczasem pieniądze, które odbierają sen i wywołują somatyczny ból, są jedynie formą luksusowego więzienia 2.

Prawdziwa wolność to brak fizjologicznego alarmu 2. Dopiero gdy Twój oddech stanie się głęboki, a żołądek przestanie reagować skurczem na powiadomienia z aplikacji bankowej, odzyskasz sprawność do budowania trwałego imperium.

Pamiętaj: spokój w Twoim ciele to najważniejsze aktywo w Twoim portfelu 2. Odzyskaj go, bo to on jest fundamentem każdego przyszłego wzrostu.

Magiczna ucieczka przed niepokojem

W obliczu rosnącej niepewności geopolitycznej i gospodarczej, zakup drugiego domu w bezpiecznym, odległym zakątku świata przestał być dla zamożnego lidera wyłącznie wyrazem konsumpcjonizmu klasy premium. Stał się on ważnym, operacyjnym mechanizmem regulacji głębokiego lęku przed utratą życiowego dorobku oraz fizyczną polisą ubezpieczeniowej dla najbliższych. 

Jednak w sytuacjach tak silnego napięcia emocjonalnego, nasza psychika rzadko opiera się na chłodnych faktach – znacznie częściej uruchamia nieświadome psychologiczne mechanizmy obronne, których celem jest ochrona ego przed poczuciem bezsilności i braku realnego wpływu na rzeczywistość 3.

U ludzi sukcesu, przyzwyczajonych do pełnej sprawczości i kontroli we własnym kraju, lęk przed utratą bezpieczeństwa najczęściej przybiera trzy maski 3:

  • Zaprzeczanie (Denial): Polega na odrzucaniu bolesnych faktów i tworzeniu „słonecznego snu”. Inwestor ignoruje fundamentalne ryzyka prawne, wierząc, że skomplikowane zagraniczne systemy fiskalne czy lokalne spory własnościowe omijają tych, którzy mają odpowiedni budżet.
  • Intelektualizacja: Przejawia się jako ucieczka w nadmierne, czysto abstrakcyjne analizy. Zamiast dopuścić do głosu somatyczny lęk przed niestabilnością, lider spędza noce na porównywaniu ofert, czytaniu broszur i tworzeniu skomplikowanych modeli ROI, próbując za pomocą arkusza kalkulacyjnego odzyskać iluzoryczne poczucie panowania nad chaosem 7.
  • Racjonalizacja: To tworzenie bardzo logicznych, ale w istocie powierzchownych uzasadnień dla gwałtownego transferu kapitału. Decyzja podjęta pod wpływem impulsu i strachu zostaje w locie ubrana w narrację o „wyjątkowej okazji inwestycyjnej” lub „konieczności dywersyfikacji”.

Próba ucieczki przed krajowym niepokojem w „zagraniczny beton” bez uporządkowania fundamentów na miejscu staje się jednak pułapką. Prowadzi to do zjawiska, w którym fizjologiczny lęk zamiast zniknąć, zostaje dodatkowo spotęgowany przez zamrożenie płynności finansowej 2.

Biologia strachu i paraliż kory przedczołowej

Finanse są bezpośrednio splecione z pierwotną neurobiologią przetrwania 2. Gdy nasz mózg interpretuje potencjalną utratę kapitału lub zagrożenie geopolityczne jako niebezpieczeństwo egzystencjalne, wchodzi w tryb alarmowy „walcz lub uciekaj”. 

Nadnercza natychmiast zalewają krwiobieg kaskadą hormonów – adrenaliny oraz kortyzolu 2. W krótkim horyzoncie czasowym ta reakcja ma nas zmobilizować do obrony, lecz w warunkach przewlekłego, długofalowego napięcia staje się ona niszcząca dla organizmu.

Przewlekły nadmiar kortyzolu dosłownie przeprogramowuje architekturę naszego mózgu. Osłabia on i degraduje połączenia synaptyczne w korze przedczołowej – obszarze odpowiedzialnym za logiczne myślenie, chłodne planowanie, empatię oraz obiektywną ocenę ryzyka 2. Równocześnie stymuluje i wzmacnia ciało migdałowate, czyli nasz pierwotny ośrodek przetwarzania strachu. 

W tym stanie lider wpada w dewastujące błędne koło stresu finansowego 2:

  1. Silny lęk o płynność wywołuje paraliż poznawczy, obniżając efektywne, operacyjne IQ o kilkanaście punktów.
  2. Upośledzona kora przedczołowa traci zdolność do rzetelnej analizy danych, co skutkuje unikaniem trudnych tematów (np. ignorowaniem korespondencji urzędowej).
  3. Zdezorientowany lider ulega impulsywnym zachowaniom, rzucając się na niezweryfikowane okazje rynkowe, co tylko pogarsza rzeczywistą sytuację majątkową i wywołuje kolejną, jeszcze silniejszą falę lęku.

To somatyczne napięcie drastycznie rzutuje na relacje osobiste 2. Chroniczny stres drastycznie obniża poziom empatii i cierpliwości, generując izolację oraz kłótnie z najbliższymi o najmniejsze wydatki. Aby chronić swoje ego i poczucie sprawczości, zamożny człowiek sukcesu często ucieka się do zjawiska zdrady finansowej – ukrywa przed partnerem realny poziom ryzyka, faktyczne koszty transakcyjne lub fakt wyczyszczenia oszczędności życia 2. 

Ten mechanizm niszczy zaufanie w relacji znacznie szybciej niż jakikolwiek rynkowy kryzys.

Żelazna poduszka finansowa na miejscu – Twój krajowy bastion spokoju

Lekarstwem na fizjologiczny paraliż kory przedczołowej nie jest kolejna, pospiesznie kupiona nieruchomość, ale rygorystycznie zbudowana płynność finansowa w miejscu stałego zamieszkania. 

Aby Twój układ nerwowy odzyskał poczucie bezpieczeństwa i dał Ci psychiczną zgodę na jakiekolwiek zagraniczne ruchy kapitałowe, musisz postawić w kraju nienaruszalny fundament – żelazną poduszkę finansową 4.

W przeciwieństwie do standardowych założeń dla osób średnio zarabiających, dla grupy generującej wysokie nadwyżki finansowe (HNWIs) poduszka ta musi spełniać bezwzględne kryteria 4:

  • Wymiar bezpieczeństwa: Musi w całości zabezpieczać pełny rok (12 miesięcy) kosztów życia Twojej rodziny na dotychczasowym, wysokim poziomie, uwzględniając zarówno stałe zobowiązania, jak i wydatki elastyczne.
  • Status nienaruszalności: To kapitał o absolutnym statusie świętości. Kategorycznie zabrania się podbierać z niego jakichkolwiek środków na poczet wkładu własnego, niespodziewanych podatków przy zagranicznej transakcji czy opłat wykończeniowych.
  • Przeznaczenie ostateczne: Pieniądze te mogą zostać uruchomione wyłącznie w dwóch sytuacjach: nagłej i całkowitej utraty głównego źródła dochodów lub ciężkiej, krytycznej choroby wykluczającej z pracy.
  • Płynność i bezpieczeństwo: Środki muszą spoczywać w instrumentach o natychmiastowej dostępności i znikomym ryzyku – wyłącznie na kontach oszczędnościowych o wysokim oprocentowaniu (HYSA) lub w funduszach rynku pieniężnego 4.

Dopiero fizyczna świadomość istnienia tego rocznego, płynnego bastionu w kraju ucisza alarm ciała migdałowatego 2. Przywraca to pełną jasność myślenia, pozwalając na chłodną i bezkompromisową weryfikację ofert zagranicznych.

Wielki Kompromis – Kupno na własny użytek vs. Inwestycja

Największym źródłem frustracji i wewnętrznego rozdarcia inwestorów premium jest próba połączenia dwóch całkowicie sprzecznych celów: intymnego, luksusowego azylu dla własnego „Ja” z chłodną logiką komercyjnego najmu 7. 

Zderzają się tu dwa odmienne światy:

  • Własne „Ja” emocjonalne: Pragnie spersonalizowanego wykończenia wnętrz, posiadania własnych rzeczy osobistych w szafach, ciszy, intymności oraz pewności, że dom jest pusty, czysty i gotowy na Twój przyjazd w każdej chwili – bez świadomości, że w Twoim łóżku spali obcy ludzie.
  • Inwestor rynkowy: Wymaga agresywnej optymalizacji, standaryzacji wykończenia pod niewyszukany gust masowego turysty, zgody na wysokie i szybkie zużycie materiałów oraz ciągłej rotacji najemców w celu maksymalizacji stopy ROI 7.

Rozwiązaniem tego klinczu jest Wielki Kompromis. Polega on na pełnym, świadomym zaakceptowaniu, że drugi dom za granicą jest luksusowym wydatkiem na Twój spokój psychiczny, a nie sprytnym wehikułem inwestycyjnym do pomnażania majątku 6. 

W tym modelu ewentualny wynajem nieruchomości nie służy biciu rekordów rentowności, lecz wyłącznie pokryciu wysokich kosztów stałych nieruchomości, aby nie obciążały one Twojego bieżącego budżetu domowego.

A koszty te oraz rygory administracyjne za granicą są twarde i bezlitosne:

  1. Koszty transakcyjne na start: Na podatki od zakupu, opłaty notarialne, rejestracyjne oraz usługi doradców prawnych musisz doliczyć dodatkowo nawet kilkanaście procent ceny nieruchomości 5.
  2. Koszty utrzymania na odległość: O ile standardowe apartamenty generują umiarkowane opłaty, o tyle w przypadku nieruchomości premium (wille, luksusowe rezydencje) koszty stałej opieki na odległość (całodobowa ochrona, profesjonalny zarządca, konserwacja ogrodów i basenów) mogą wynosić nawet kilkanaście tysięcy złotych miesięcznie, bez względu na to, czy przebywasz na miejscu, czy nieruchomość stoi pusta 6.
  3. Obowiązki administracyjno-prawne: Zakup zagraniczny bezwzględnie wymaga uzyskania lokalnego numeru identyfikacji podatkowej (niezbędnego do podpisania aktu notarialnego, założenia zagranicznego konta i opłacenia mediów) oraz formalnego uregulowania pobytu 5.
  4. Pułapka rezydentury podatkowej: Musisz bezwzględnie pilnować zasady 183 dni. Przekroczenie tego okresu pobytu w ciągu roku w nowym kraju automatycznie przenosi Twój ośrodek interesów życiowych pod tamtejszą jurysdykcję, co rodzi obowiązek opodatkowania tam wszystkich Twoich globalnych dochodów (w tym tych zarobionych w Polsce) 5.

Handlarze marzeń i wolni strzelcy – Jak zweryfikować zagranicznego pośrednika

Na międzynarodowych rynkach wakacyjnych pośrednicy rzadko sprzedają twarde parametry techniczne czy chłodne kalkulacje – oni sprzedają słońce, wolność i emocjonalne „marzenie o raju”. 

Najpoważniejszym zagrożeniem dla kupującego jest tam model „prowizji 0% dla kupującego”, w którym całe wynagrodzenie agenta pokrywa deweloper 1. W takiej strukturze pośrednik przestaje być Twoim lojalnym doradcą, a staje się rzecznikiem i handlowcem strony podażowej, ukierunkowanym na sprzedaż konkretnej inwestycji.

Taki model przyciąga rzesze tzw. „freestylowców” (wolnych strzelców) – sprytnych marketingowców, którzy budują swój autorytet wyłącznie na ładnych filmach i zasięgach na Instagramie czy Facebooku 1. Osoby te najczęściej nie posiadają nawet zarejestrowanej działalności gospodarczej na terytorium państwa, w którym operują, nie posiadają wymaganych prawem lokalnych licencji zawodowych i nie ponoszą żadnej odpowiedzialności prawnej ani cywilnej. Inkasują prowizję od dewelopera i znikają przy pierwszych problemach budowlanych lub wadach prawnych inwestycji.

Chłodna, rygorystyczna weryfikacja zagranicznego partnera wymaga zastosowania twardych kryteriów 1:

  1. Legalność lokalna firmy: Sprawdzenie, czy pośrednik posiada zarejestrowaną i łatwą do zweryfikowania działalność gospodarczą bezpośrednio w kraju/miejscowości, w której sprzedaje nieruchomości.
  2. Lokalne licencje zawodowe: Potwierdzenie posiadania wymaganych lokalnym prawem pozwoleń zawodowych do pośrednictwa w obrocie nieruchomościami na danym obszarze.
  3. Rzetelna reputacja transakcyjna: Analiza historii realnie zamkniętych przez firmę transakcji oraz weryfikacja autentycznych opinii klientów (np. profilu Google Business), z pominięciem treści stricte reklamowych.
  4. Szerokość i niezależność oferty: Zweryfikowanie, czy agent ma szeroki dostęp do rynku wtórnego i ofert wielu niezależnych deweloperów, co gwarantuje, że dobiera nieruchomość pod Twoje potrzeby, a nie pod wysokość ukrytej prowizji od deweloperów.

Bezwzględnym i absolutnym warunkiem bezpiecznego zakupu jest zatrudnienie Twojego własnego, niezależnego, lokalnego prawnika oraz niezależnego inżyniera budowlanego, którzy nie są w żaden sposób powiązani z agencją nieruchomości ani deweloperem 5. To oni stanowią jedyny rzeczywisty bezpiecznik Twojej transakcji.

Spokojny sen wyliczony w Excelu

Prawdziwa zamożność i wolność nie polegają na gorączkowej ucieczce z kapitałem i czyszczeniu rezerw finansowych pod wpływem emocji. W architekturze wysokich finansów i budowy trwałego imperium osobistego, odzyskany, spokojny sen jest najwyższą możliwą stopą zwrotu (ROI) z kapitału 9.

Twój układ nerwowy odzyska pełną sprawność, a kora przedczołowa chłodną logikę tylko wtedy, gdy uziemisz swój stres finansowy twardą, nudną matematyką finansową, rocznym buforem płynności w kraju oraz bezkompromisowymi, urzędowymi procedurami prawnymi 24. 

Prawdziwy luksus to świadomość, że Twój zagraniczny bastion przeszedł przez najbardziej rygorystyczny proces weryfikacji ze strony niezależnych ekspertów, a Ty posiadasz płynność finansową pozwalającą na przetrwanie każdego rynkowego wstrząsu.

Dopiero gdy Twój oddech stanie się głęboki, a żołądek przestanie reagować skurczem na powiadomienia, zyskasz prawdziwą sprawność do budowania trwałego, bezpiecznego imperium 2. Spokój w Twoim ciele to najważniejsze aktywo w Twoim portfelu.

System na kredyt. Prestiż, frustracja i szklany sufit młodych lekarzy i prawników

Powszechne wyobrażenie o młodych lekarzach i prawnikach rzadko kiedy ma cokolwiek wspólnego z ich codzienną rzeczywistością. W zbiorowej świadomości wciąż mocno zakorzeniony jest mit o prestiżu i błyskawicznym bogactwie – ucieleśniany przez popularne powiedzenie „pokaż lekarzu, co masz w garażu” 1  czy też stare, branżowe porzekadło „jedna sprawa i Warszawa” 2.

Prawda bywa jednak znacznie bardziej brutalna, zwłaszcza dla tych, którzy wkraczają w te światy bez koneksji, wpływowych krewnych i rodzinnego kapitału. Podczas gdy dzieci lekarskich czy prawniczych dynastii płynnie przejmują pałeczkę oraz gotowe gabinety po rodzicach 3, osoby z zewnątrz od samego początku muszą mierzyć się z barierą niskich płac, kosztownych aplikacji i gigantycznych kosztów startowych 1.

W rezultacie, chcąc utrzymać się w dużym mieście i sfinansować wymarzoną karierę bez wsparcia zamożnych bliskich, młodzi profesjonaliści są zmuszeni liczyć na pomoc finansową krewnych lub po prostu zadłużać się na start 4. Pogoń za prestiżem i społecznymi oczekiwaniami rozpoczyna się dla nich nie od luksusu, lecz od pętli kredytowej i walki o związanie końca z końcem  4.

Mordercza „nauka” za darmo: Wyzysk aplikantów i stażystów

Zderzenie z rynkiem pracy zaczyna się już na etapie aplikacji i pierwszych praktyk, które w teorii mają uczyć rzemiosła, a w rzeczywistości oznaczają po prostu płacenie morderczego „frycowego” w postaci darmowej lub rażąco nisko opłacanej pracy 4.

W środowiskach prawniczych wejście na rynek wiąże się z koniecznością opłacania drogiej aplikacji 5.. Jednocześnie, w warunkach ogromnego naboru, powszechnym zjawiskiem stały się wolnorynkowe praktyki, w których renomowane kancelarie przyjmują do pracy wyłącznie te osoby, które są gotowe pracować za darmo lub za symboliczne wynagrodzenie 4. A samo znalezienie patrona bywa trudne. Dla młodych ludzi, którzy nie mają zamożnych rodzin zdolnych do ich stałego dotowania, oznacza to egzystencjalny klincz: z jednej strony ogromne opłaty korporacyjne, z drugiej – brak środków na zaspokojenie najbardziej podstawowych potrzeb życiowych  4.

W świecie medycznym rozczarowanie przychodzi równie szybko. Po ukończeniu sześciu lat niezwykle wymagających, wycieńczających studiów, młodzi lekarze stażyści zderzają się z faktem, że ich zasadnicze wynagrodzenie przez długi czas kształtowało się na poziomie ustawowej płacy minimalnej 1. Zmuszeni do życia w najdroższych metropoliach kraju, gdzie koszty wynajmu mieszkania potrafią pochłonąć lwią część jakichkolwiek przychodów, stażyści są grupą najmniej usatysfakcjonowaną ze swojej sytuacji materialnej i finansowej 1. Zamiast oczekiwanego spokoju i stabilizacji, otrzymują permanentny stres, poczucie niedocenienia oraz konieczność morderczej pracy ponad siły, by po prostu przetrwać 6.

Pętla kredytowa: Gabinet i kancelaria na „zaufanie” banków

Dla osób bez klanowego wsparcia naturalnym krokiem wydaje się próba ucieczki od korporacyjnego wyzysku na rzecz własnej działalności. Problem polega na tym, że na starcie młodzi profesjonaliści nie posiadają żadnego kapitału. Z pomocą przychodzą im jednak banki, które chętnie eksploatują społeczny stereotyp zamożnego profesjonalisty 1 . 

Instytucje finansowe bez mrugnięcia okiem oferują karty kredytowe typu VIP i wysokie limity zadłużenia lekarzom oraz prawnikom, zupełnie ignorując to, jak niskie dochody wykazują oni w swoich bieżących deklaracjach podatkowych 1.

Młodzi prawnicy, ulegając presji statusu i chcąc sprostać wyobrażeniom klientów, zaciągają kredyty na start  2.. Muszą wynająć reprezentacyjny lokal, opłacić personel pomocniczy i wyposażyć biuro  2. Koszty stałe prowadzenia własnej kancelarii są jednak bezlitosne – najem w centrum miasta, podatki, pensja personelu, ubezpieczenie OC i opłaty korporacyjne tworzą potężne comiesięczne obciążenie, które trzeba uregulować zanim zarobi się chociażby złotówkę na własne utrzymanie  2.

W warunkach gigantycznej konkurencji i wojny cenowej na rynku, wielu z nich szybko odkrywa, że po opłaceniu comiesięcznych kosztów operacyjnych i rat kredytów, na życie zostaje im kwota skrajnie niska, wręcz upokarzająca 2.. Przejmującym symbolem tej rynkowej pułapki są udokumentowane historie prawników, którzy po niespełna roku morderczej walki o utrzymanie kancelarii decydują się na jej zamknięcie i… zatrudnienie jako kierowcy taksówek  2. Jak sami po latach przyznają, praca na taksówce dała im wreszcie upragniony spokój, stały i pewny dochód na utrzymanie rodziny oraz poczucie elementarnego bezpieczeństwa, podczas gdy prestiżowy zawód prawnika stał się jedynie dodatkiem wykonywanym po godzinach  2.

Samotność, upokorzenie i lekarka na zasiłku socjalnym

Najbardziej wstrząsający obraz bezwzględności systemu kryje się jednak za murami publicznych klinik. Jedno z najbardziej przejmujących świadectw w źródłach pochodzi od młodej lekarki, która wprost opisuje swoje doświadczenia jako pasmo samotności, bezradności, zagubienia i głębokiego upokorzenia 7.

Pracując na etacie w państwowej klinice, jej zarobki były tak rażąco i żenująco niskie, że nie starczały na najbardziej podstawowe opłaty i wyżywienie rodziny 7. Aby przetrwać najcięższy okres, ta wybitna kobieta była zmuszona przez rok pobierać zasiłek socjalny z Miejskiego Ośrodka Pomocy Społecznej (MOPS) 7. 

Bezduszność państwa i systemu opieki społecznej uderzyła w nią z pełną siłą – system nie oferował jej żadnego realnego wsparcia w trudnej sytuacji życiowej, skazując na walkę o biologiczny byt 7.

Co najbardziej kuriozalne i porażające: w tym samym czasie, gdy z powodu biedy korzystała z pomocy społecznej dla najuboższych, obroniła tytuł doktora nauk medycznych oraz zdała państwowy egzamin specjalizacyjny z otolaryngologii z absolutnie najlepszym wynikiem w Polsce w swojej sesji 7. Praca naukowa była dla niej jedyną ucieczką od przytłaczającej, upokarzającej rzeczywistości i biedy 7. Jej sukces zawodowy i późniejszy awans nie były zasługą systemowego wsparcia, lecz wyłącznie owocem nieludzkiej, wycieńczającej pracy, uporu i pomocy przyjaciół 7. Jej historia bezlitośnie obnaża dramat młodych profesjonalistów zmuszonych do funkcjonowania na granicy ubóstwa w imię wyższych celów naukowych i społecznych 7.

Feudalizm i chów wsobny: Szklany sufit dla ludzi „z ulicy”

Dlaczego osoby bez układów i znajomości tak łatwo wpadają w spiralę frustracji i długów? Ponieważ wchodzą w światy głęboko zdominowane przez klanowość, nepotyzm i ordynarny feudalizm 8. Zarówno w medycynie, jak i w prawie tradycje wielkich, wielopokoleniowych rodów są powszechnie mitologizowane jako naturalne dziedzictwo etosu i wiedzy  3.. Wpływowi publicyści otwarcie deklarowali w mediach, że mają większe zaufanie do młodego lekarza, który pochodzi z rodziny lekarskiej i którego ojca znają osobiście  3.. 

Dla osób spoza tych „dynastii” ten rzekomy etos zamienia się jednak w nieprzenikalny szklany sufit i kolesiostwo 9. Na szpitalnych oddziałach wciąż panuje skostniała hierarchia, w której student i rezydent traktowani są jak najniższe ogniwa w medycznym łańcuchu pokarmowym 8. Młodzi rezydenci rzucani są na głęboką wodę, obsadzając najtrudniejsze świąteczne dyżury i znosząc ogromny stres, podczas gdy starsi koledzy specjalizacyjni często dają im do zrozumienia, że „nie należy zawracać im głowy” 8. Wszelkie próby walki o swoje prawa ze strony młodszych medyków są tłumione, a tradycyjna hierarchia nie pozwala im aspirować do wyższych stanowisk – starsi wiekiem i stażem potrafią otwarcie krytykować młodych za to, że cokolwiek w systemie chcą zmienić  8.

Najgorsza sytuacja panuje jednak w świecie akademickim, gdzie dążenie do doskonałości naukowej przegrywa z układami i wpływami. Młodzi naukowcy i doktoranci bezlitośnie opisują uniwersytety jako miejsca przeżarte nepotyzmem, kumoterstwem i korupcją w różnych formach 10. Konkursy na prestiżowe stanowiska badawcze i granty są bardzo często fikcją z góry zaplanowaną pod konkretnych, protegowanych kandydatów  10. Osoba bez koneksji nie ma żadnych szans na uczelni – punkty, publikacje i wirtualne pozycje są rozdzielane wewnątrz zamkniętych kręgów i stronnictw dziekańskich dla dzieci profesorów i ich pociotków, podczas gdy autorzy wybitnych, samodzielnych prac badawczych są marginalizowani lub zmuszani do ucieczki z systemu i emigracji 10. Ten systemowy chów wsobny i betonizacja struktur skutecznie eliminują najbardziej utalentowane jednostki, skazując je na depresję, wypalenie zawodowe lub finansowe wycieńczenie 10.

Pułapka prestiżu

Prawda o młodych lekarzach i prawnikach bez pleców to pułapka społecznych oczekiwań, w którą zostali schwytani 4. Społeczeństwo, karmiąc się mitami o ich bogactwie, wymaga od nich nienagannego wyglądu, drogich ubrań i prestiżu, za którymi kryją się puste konta bankowe, gigantyczne limity zadłużenia i ogromny koszt emocjonalny [4]. 

To system, w którym musisz zapłacić ogromną cenę psychiczną – samotność, upokorzenie i ciągłą walkę z bezwzględnym aparatem administracyjnym – tylko po to, by na końcu dowiedzieć się, że bez odpowiedniego nazwiska i tak pozostaniesz obywatelem drugiej kategorii na dworze feudalnych panów 10.

Wyjście z matni: Powstrzymać „biegunkę prestiżu” i zacząć od finansowych podstaw

Jak wyrwać się z tego toksycznego lęku i wiecznego niespełnienia? Jedynym ratunkiem jest całkowite odcięcie się od tego systemowego chaosu – od tej bezmyślnej, napędzanej kompleksem statusu „biegunki prestiżu” i kompulsywnej konsumpcji na pokaz, w którą bezlitośnie wtłacza nas otoczenie 9. 

Aby uciec przed finansową niewolą i chronicznym stresem, musimy powstrzymać to szaleństwo i zacząć od elementarnych, zdroworozsądkowych podstaw: od edukacji finansowej z prawdziwego zdarzenia 11.

Niestety, w polskim systemie szkolnym edukacja finansowa praktycznie nie istnieje. Młodzi ludzie wchodzą w dorosłość ekonomicznie ślepi – wiedzy o zarządzaniu pieniędzmi nie wynosimy również z domu, bo w polskich rodzinach finanse wciąż stanowią temat tabu lub opierają się na czystej intuicji, a szkoła woli karmić nas przestarzałą teorią zamiast praktyczną nauką o rynku 12. Nikt na studiach czy aplikacji nie uczy młodych adeptów, jak wyceniać swoją pracę, jak kalkulować ryzyko prowadzenia firmy, ani czym różni się realny dochód od pustego przychodu na fakturze  13.

Żyjemy w niebezpiecznym złudzeniu. Piątka z matematyki w szkole średniej czy zdana z wyróżnieniem matura nie dają żadnej gwarancji, że nasz osobisty lub firmowy budżet nie skończy na potężnym minusie 14. Można z łatwością rozwiązywać najbardziej skomplikowane równania algebraiczne, a jednocześnie bezradnie dać się złapać w spiralę długu i zastawiać własną wolność dla zakupu luksusowych rekwizytów na pokaz 14.

Ratunek leży wyłącznie w samodzielnej nauce, pokorze i twardej kalkulacji 14. Dopóki nie zrozumiemy pojęcia kosztów alternatywnych, nie nauczymy się analizować stałych kosztów operacyjnych i nie zaczniemy budować poduszki finansowej zamiast ulegać presji otoczenia, będziemy tylko wykształconymi niewolnikami na kredytowej smyczy  15. 

Najwyższy czas odrzucić ten chory pęd, przestać spełniać cudze oczekiwania i zacząć uczyć się finansów od zera 12. Tylko realna wiedza finansowa, a nie kolejny dyplom w ozdobnej ramce, da nam prawdziwą niezależność 14 i wolność o jakiej wszyscy marzymy.

Uwolnienie z podwójnej pętli: Jak wyjść z kultury zapierdolu i odzyskać radość życia

Dramat dr. Tomasza i ułuda złotej klatki

Poznałam niedawno człowieka, którego historia powinna być najgłośniejszym dzwonkiem alarmowym dla każdego, kto ugrzązł w śmiertelnym tempie współczesnego świata. Dr Tomasz jest wybitnym, cenionym w całym kraju chirurgiem-implantologiem, pracującym w renomowanej polskiej klinice z ponad dwudziestoletnią tradycją. Na jego kontach bankowych leżą miliony złotych, nie ciążą na nim absolutnie żadne kredyty, leasingi czy zobowiązania konsumpcyjne. Mimo to, patrzysz na niego i widzisz cień człowieka. Dr Tomasz choruje na depresję [30], [38].

W tym morderczym kieracie trzyma go jedna, neurotyczna ułuda: głębokie przeświadczenie, że jeśli choć na chwilę zwolni, nie zdoła opłacić kosztownych studiów medycznych swoich dzieci za granicą [8]. Aby sprostać temu wyobrażonemu obowiązkowi, Tomasz oddał pracy wszystko, włącznie ze swoją duszą [7], [8]. Kiedyś miał stary kemping – przyczepę, którą wspólnie z rodziną podróżował. Kochał ją ponad wszystko. Jednak jej największa wartość nie polegała na przemieszczaniu się, ale na tym, co działo się, gdy stała na podjeździe. Tomasz potrafił spędzać w niej całe dnie, po prostu siedząc, majsterkować, grzebiąc w kablach, śrubach i smarze [39].
W sterylnym, nienagannie czystym świecie implantologii stomatologicznej, ten brudny od smaru kemping był jego jedyną psychiczną kotwicą, nienaruszalnym azylem i przestrzenią czystej, dziecięcej radości [39], [42].

Pod presją czasu i w stanie skrajnego przebodźcowania, Tomasz podjął dramatyczną decyzję: sprzedał przyczepę. Chciał zyskać kolejne godziny na zabiegi, ale w rzeczywistości odciął ostatnią lianę łączącą go z własnym JA. Sprzedaż przyczepy odebrała mu resztki radości. Dziś dr Tomasz funkcjonuje w trybie jednego dnia wolnego, w permanentnej mgle mózgowej, z poczuciem głębokiego nieszczęścia [30]. Zmęczony zaczyna popełniać błędy w pracy – błędy, które w profesjonalnym i precyzyjnym świecie chirurgii niosą ryzyko katastrofalnych skutków dla zdrowia pacjentów i jego własnej kariery [15], [38].

W tym krańcowym wyczerpaniu, pozbawiony zdolności do logicznego, długofalowego planowania, dr Tomasz wpada na pomysł zakupu… przemysłowych koparek do kryptowalut. Chce ulokować tam gigantyczny kapitał. Dlaczego? Ponieważ jego zajeżdżony układ nerwowy desperacko krzyczy o pauzę, a brak jasności umysłu każe mu szukać chaotycznego, dopaminowego i szybkiego ujścia dla nagromadzonych pieniędzy [12]. To klasyczny mechanizm: zamiast kupić sobie za miliony wolny czas, zmęczony mózg próbuje uciec w kolejną gorączkową „inwestycję” [12].

Krok 0: Twarde zatrzymanie – „Wrak człowieka nie myśli przytomnie”

Gdy Twój organizm wchodzi w stan przewlekłego wyczerpania i wypalenia, pierwszą rzeczą, jaką tracisz, jest zdolność obiektywnego osądu [38]. Neurobiologia stresu nie pozostawia złudzeń. Pod wpływem permanentnego przebodźcowania i braku snu, poziom Twoich czynności psychicznych drastycznie spada [15]. Pojawiają się poważne luki w pamięci, koncentracja ulega rozproszeniu, a myślenie logiczne zostaje całkowicie zablokowane [15].

Zaczynasz działać w sposób czysto irracjonalny i schematyczny. Popełniasz kardynalne błędy w zadaniach, które dotychczas wykonywałeś bezbłędnie [15], [38]. Niewyspanie i przeciążenie poznawcze działają na Twój mózg niszczycielsko [15]. Próba układania strategii życiowych, dywersyfikowania majątku czy decydowania o milionach złotych z poziomu takiego wycieńczenia to proszenie się o finansowe i osobiste samobójstwo [12], [38].

Dlatego pierwszym, bezkompromisowym krokiem do ocalenia siebie jest Twarde Zatrzymanie:

  1. Zgoda na bezradność: Musisz głośno przed samym sobą nazwać swój stan: „Jestem wrakiem. Moje zasoby poznawcze się skończyły. W tym momencie nie potrafię myśleć przytomnie” [38].
  2. Całkowity zakaz decyzji pod wpływem impulsu: Dopóki nie rozgonisz mgły mózgowej, nie masz prawa kupować koparek kryptowalut, zmieniać struktury spółek ani podejmować żadnych gwałtownych ruchów [12].
  3. Pauza biologiczna: Zrozum, że odpoczynek nie jest nagrodą, na którą musisz najpierw ciężko zapracować [16], [42]. Odpoczynek to Twoje podstawowe prawo biologiczne i jedyny fundament zdrowia [16], [42]. Jeśli sam nie postawisz tamy morderczemu tempu, Twój organizm postawi ją za Ciebie w najbardziej brutalny sposób – poprzez udar, zawał lub załamanie psychiczne [30], [38].

Asertywność i odzyskanie Azylu: Powrót do ukochanej przyczepy

Wychodzenie z kultury nieustannego biegu wymaga nauki asertywności – ale nie tylko wobec szefa czy pacjentów, lecz przede wszystkim wobec samego siebie [5], [21].

Jak powiedzieć „TAK” odpoczynkowi?

Prawdziwa regeneracja nie polega na spektakularnych, drogich wakacjach raz w roku. Zaczyna się tam, gdzie kończy się przymus bycia ciągle użytecznym i produktywnym [42], [43].

  • Odrzucenie poczucia winy: Kiedy próbujesz odpocząć, Twój mózg zniekształcony przez kult produktywności natychmiast uruchamia wyrzuty sumienia [16], [43]. Musisz zrozumieć, że to poczucie winy nie jest dowodem na to, że robisz coś złego – to jedynie sygnał, że przełamujesz stary, toksyczny schemat [16].
  • Celowa bezproduktywność: Pozwól sobie na „nicnierobienie” [16], [42]. Usiądź w ogrodzie, idź na spacer bez telefonu i słuchawek, patrz na drzewa [3], [39]. Ograniczenie bodźców sensorycznych to jedyna droga do wyciszenia gonitwy myśli [3].
  • Somatyczny reset (Technika STOP): Gdy czujesz, że pętla obowiązków zaczyna Cię dusić, zastosuj prostą technikę regulacji układu nerwowego:
    • Stop – zatrzymaj się fizycznie [38].
    • Take a breath – weź świadomy, głęboki oddech z wydechem dłuższym niż wdech [15].
    • Observe – przyjrzyj się napięciu w swoim ciele i emocjom bez ich oceniania [38].
    • Proceed – wróć do działania wolniej, z poziomu przytomności [38].

Odzyskaj swoją „przyczepę”

Aby lewa, analityczna i logiczna półkula Twojego mózgu mogła odpocząć, musisz zaangażować prawą półkulę w czynności kreatywne i manualne [15].

  • Znajdź nienaruszone hobby: Zaangażuj się w aktywność fizyczną lub manualną całkowicie odmienną od Twojej codziennej pracy zawodowej [38], [39]. Jeśli całe dnie spędzasz w sterylnym, białym gabinecie, uciekaj w brudne, mechaniczne majsterkowanie, garncarstwo, stolarkę lub pracę w ziemi [39], [42].
  • Zasada niekomercyjności: Twoje hobby nigdy nie może stać się kolejnym side-hustle [43]. Jeśli zaczynasz zastanawiać się, jak spieniężyć swoją pasję, natychmiast zabijasz jej uzdrawiającą, terapeutyczną moc [43]. Hobby ma służyć wyłącznie Twojej psychice, a nie budowaniu kolejnego słupka przychodów [39].

Strategia dla Milionera: Jak przestać gonić za pracą i kupić wolny czas

Gdy dysponujesz kapitałem rzędu kilku milionów złotych, porady o odkładaniu 500 zł miesięcznie i rezygnacji z kawy na mieście są dla Ciebie bezużyteczne. Twoim celem nie jest skomplikowane cięcie kosztów, lecz mądre ułożenie i zdywersyfikowanie majątku w taki sposób, aby wygenerować bezpieczny, bezobsługowy dochód pasywny [1], [18]. Pieniądze mają przestać być abstrakcyjną cyfrą na koncie, a stać się narzędziem, które kupi Ci wolność wyboru [18].

1. Zabezpieczenie i dywersyfikacja kapitału

Większość zamożnych ludzi wpada w pułapkę agresywnego pomnażania pieniędzy w instrumentach, których kompletnie nie rozumieją (jak nieszczęsne koparki kryptowalut czy spekulacje rynkowe) [12]. To błąd napędzany chciwością i brakiem planu długofalowego [1].

  • Zasada prostoty: Inwestuj wyłącznie w aktywa bezpieczne i zrozumiałe [1], [18]. Rozprosz ryzyko (zdywersyfikuj portfel) [18]. Podziel kapitał pomiędzy nudne, odporne na inflację obligacje skarbowe [1], lokaty terminowe oraz twarde aktywa rzeczowe. Ich głównym celem nie jest spektakularny bicie rekordów zysku, ale ochrona Twojego świętego spokoju [18].

2. Projekt „Azyl za granicą” – Hiszpańska Villa i powrót przyczepy

Zamiast kupować luksusowe gadżety, które dadzą Ci tylko chwilowy strzał dopaminy [12], [31], przeznacz kapitał na cel o najwyższym ładunku emocjonalnym.

  • Odkup przyczepę kempingową. Dokładnie taką samą, a może nawet lepszą.
  • Kup nieruchomość – na przykład dom w słonecznej Hiszpanii lub we Włoszech, w miejscu, które kochasz i do którego zawsze tęskniłeś [39].
  • Wyznacz nienaruszalny cel strategiczny: co najmniej jeden miesiąc w roku spędzasz poza gabinetem [38], [39]. Jedziesz tam niespiesznie, zatrzymując się na kempingach, ciągnąc za sobą swój odzyskany azyl, by na miejscu zamieszkać we własnym domu z widokiem na morze [39], [42].

3. Bezobsługowy dochód pasywny z nieruchomości za granicą

Największym błędem zamożnych ludzi jest próba samodzielnego zarządzania nieruchomościami inwestycyjnymi. Szukanie najemców, nadzorowanie remontów, użeranie się z awariami cieknącego kranu w odległym kraju – to nie jest dochód pasywny. To po prostu kolejny, niezwykle stresujący etat [46].

Mając kilka milionów złotych kapitału, budowanie dochodu pasywnego opiera się na całkowitym oddzieleniu własności kapitału od procesu zarządzania nim [50].

  • Wynajmij profesjonalnego operatora (firmę zarządzającą): Kup nieruchomości w atrakcyjnych turystycznie lokalizacjach za granicą i powierz je wyspecjalizowanej, zewnętrznej firmie [50]. Profesjonalny operator przejmuje na siebie 100% obowiązków: od marketingu, przez obsługę gości, sprzątanie, aż po bieżące naprawy i remonty [50] lub wybierz opcję najmu długoterminowego z pełną obsługą najmu.
  • Czysty strumień finansowy: Otrzymujesz na konto czysty zysk z najmu. Ta kwota, generowana całkowicie bez Twojego fizycznego udziału, z łatwością pokryje drogie studia dzieci za granicą [1], [18], [50].

W ten sposób dr Tomasz przestaje być niewolnikiem własnego gabinetu. Dywersyfikuje majątek, chroni go przed inflacją [1], [18], a uwolniony od przymusu pracy dochód pasywny pozwala mu zredukować liczbę zabiegów o połowę lub bez lęku zejść do ćwierć etatu [38].

Prawdziwym prestiżem nie jest to, jak bardzo jesteś zajęty i jak mocno bolą Cię plecy po 12 godzinach stania przy fotelu zabiegowym [30]. Prawdziwym, ostatecznym prestiżem człowieka zamożnego jest wolność do tego, by w środku tygodnia założyć robocze spodnie, zamknąć się w przyczepie i przez cały dzień bez pośpiechu czyścić zardzewiałe śruby [39], [42]. To jest bogactwo, którego nie kupi żadna kryptowaluta świata.

Somatyka kapitału. Dlaczego bez uregulowania układu nerwowego każdy Plan B to tylko kosztowna ucieczka?

Większość zamożnych liderów i przedsiębiorców w Polsce żyje w klasycznym, nienazwanym paradoksie, który w mojej praktyce określam mianem „syndromu więźnia własnej fortuny” [52]. 

Projektujesz kolejne przedsięwzięcia, optymalizujesz podatki z precyzją chirurga, a Twój roczny cashflow świeci na zielono. Na papierze osiągnąłeś status, o którym większość może tylko pomarzyć [52]. Jednak na poziomie fizjologicznym Twoje ciało w ogóle nie rejestruje tego sukcesu. Kiedy budzisz się o 4 rano z zaciśniętą szczęką i automatycznie sięgasz po telefon, Twój Oura Ring lub Garmin bezlitośnie pokazuje prawdę: brak głębokiej regeneracji i zaledwie kilkanaście minut snu głębokiego [52]. 

Bezpieczne cyfry na koncie nie są w stanie ugasić pożaru w Twoim przebodźcowanym układzie nerwowym [54]. Twoja biologia utknęła w luksusowej klatce [52].

Neurobiologia pędu: Jak „rushing habit” niszczy Twoje ROI

Chroniczne przemęczenie i ciągła mobilizacja w biznesie to nie są cechy silnego charakteru ani dowody na zdrową ambicję. To „rushing habit” – biologiczny nawyk nieustannego pędu, będący w gruncie rzeczy somatyczną ucieczką przed lękiem [52].

Prowadząc firmę w realiach permanentnej niepewności rynkowej (VUCA), codziennie zmagasz się z potężnym napięciem decyzyjnym. Ceną, jaką za to płacisz, jest chronicznie przeciążona oś podwzgórze-przysadka-nadnercza (HPA), która bez przerwy zalewa Twój organizm kortyzolem [27]. Inwestowanie z poziomu stałego stresu to gwarancja błędów poznawczych. 

W stanie tak wysokiej, alarmowej mobilizacji biochemicznej Twoja kora przedczołowa – obszar mózgu odpowiedzialny za strategiczne myślenie, chłodną kalkulację ryzyka i logiczne wyliczanie ROI – zaczyna się fizycznie kurczyć [86].

Zaczynasz cierpieć na mgłę mózgową i ciche wypalenie, które bezskutecznie próbujesz zakleić impulsywnymi zakupami, luksusową elektroniką czy kolejnymi drogimi gadżetami [52] [74]. 

Twoje ciało funkcjonuje jak przegrzewający się serwer, a Ty ignorujesz te sygnały, dopóki system sam nie wykręci bezpieczników [27]. Decyzje kapitałowe podejmowane z poziomu tak skrajnego wycieńczenia biologicznego są obarczone gigantycznym błędem poznawczym [50] [86].

Wybór, którego nie unikniesz: Naturalna regulacja czy psychiatryczny koktajl?

Ilu zamożnych facetów po czterdziestce uśmiecha się pod nosem z pobłażaniem, kiedy słyszy słowo „medytacja”? Dla analitycznego umysłu, który zarządza wielomilionowym budżetem, brzmi to jak ezoteryczne lanie wody i miękki, motywacyjny wellness dla ludzi bez dyscypliny [52]. 

Ale odsuńmy na bok New-Age’owy szum. Spójrzmy na fakty z perspektywy czystej, bezlitosnej biochemii.

Prawda jest brutalna: Twój układ nerwowy to fizyczna maszyna. Nie oszukasz biologii ani mądrym cytatem, ani kolejnym leasingiem. Kiedy Twój system kognitywny zaczyna płonąć, stajesz przed zero-jedynkowym wyborem, od którego nie ma ucieczki:

  1. Wybierasz naturalną regulację: decydujesz się na twardą, somatyczną pracę z układem nerwowym, ugruntowanie osi HPA, świadomy oddech i odzyskanie biologicznego bezpieczeństwa w ciele [50] [62].
  2. Wybierasz twardą chemię: idziesz do psychiatry, który przepisuje Ci benzodiazepiny, leki przeciwlękowe i silne środki nasenne, aby sztucznie wyciszyć alarm w Twojej głowie.

Wybór należy do Ciebie. Możesz albo przywrócić swojemu ciału naturalną, biologiczną zdolność do wygaszania stresu i zyskać autentyczny, twardy „święty spokój” [11] [50], albo stać się naszpikowanym chemią czterdziestolatkiem, który potrzebuje pigułki, żeby nie zwariować przy porannym otwieraniu laptopa. 

Nie ma trzeciej drogi. Albo uregulujesz się sam, albo zrobi to za Ciebie farmakologia, odcinając Cię od Twojej intuicji i jasności myślenia.

Czakra podstawy w laboratorium: Twarde dane kontra szarlataneria

Gdy zdejmiemy z tradycji wschodnich całą otoczkę infantylnego New-Age’u, u podstaw zostaje rygorystyczna psychosomatyka [7]. To, co starożytni opisywali jako czakrę podstawy (Muladhara), współczesna neurobiologia i teoria poliwagalna definiują jako stan ugruntowania Twojego autonomicznego układu nerwowego [62]. 

Jest to centrum odpowiedzialne za Twoje najbardziej pierwotne, fizjologiczne poczucie bezpieczeństwa materialnego i egzystencjalnego [18].

Jeśli Twój układ nerwowy jest zablokowany w trybie przetrwania (fight or flight), Twoje ciało wysyła nieustanny sygnał zagrożenia [52]. Dzieje się tak nawet wtedy, gdy na Twoich kontach spoczywają miliony, a Excel świeci na zielono [86].

Kapitał i energia płyną i zatrzymują się tylko tam, gdzie system czuje się bezpiecznie [62]. Dlatego zamiast wierzyć w magiczne manifestacje, musisz podejść do tematu naukowo. 

Zaczynamy od twardej diagnostyki funkcjonalnej: zbadania zmienności rytmu zatokowego (HRV), dobowego profilu kortyzolowego oraz poziomu enzymu DAO odpowiedzialnego za stany zapalne [11] [52].

Prawno-podatkowy Plan B: Fizyczny azyl uziemiony w Excelu

Prawdziwym rozwiązaniem Twojego chronicznego napięcia i ucieczki z luksusowej klatki nie jest czytanie motywacyjnych książek. Jest nim stworzenie realnego, fizycznego i prawnego Planu B – Twojego własnego drugiego domu za granicą [11] [56].

To Twoja prywatna baza wypadowa i fizyczne uziemienie w bezpiecznym, słonecznym miejscu [86]. Przestrzeń, w której nic Ci nie zagraża, gdzie możesz odciąć się od lokalnego ciśnienia biznesowego i pozwolić swojemu układowi nerwowemu wysłać upragniony sygnał: „jesteś bezpieczny, możesz odpuścić” [11].

Aby jednak ten Plan B sam w sobie nie stał się źródłem kolejnego stresu i „spaceru po polu minowym” (bojąc się nielegalnych lokatorów typu okupas w Hiszpanii, asymetrii podatkowej czy błędów proceduralnych w umowach), budowa tego azylu musi opierać się na chłodnym Excelu [50] [86].

Suwerenność czasową i spokój psychiczny odzyskuje się poprzez przeniesienie ryzyka formalnego na legalne, bezpieczne struktury offshore (SPV / LTD) [11] [61]. Zamiast działać reaktywnie, współpracujesz ze zweryfikowanymi lokalnymi prawnikami i ekspertami, którzy biorą na siebie pełną odpowiedzialność proceduralną [11].

Przywróć biologię do pionu

Dopiero w tym punkcie biologia spotyka się z czystym Excelem. Twój układ nerwowy otrzymuje niepodważalny, formalny dowód bezpieczeństwa. Odpuszcza. Odzyskujesz jasność kognitywną, suwerenność czasową i głęboki, spokojny sen [11] [52].

Prawdziwa wolność to nie kolejny gadżet kupiony jednym kliknięciem. To luksus niepatrzenia w ekran telefonu o świcie i świadomość, że Twój kapitał oraz Twoje ciało są w pełni bezpieczne.

Jak wyjść z kultury zapierdolu?

Zarabiasz 30 tysięcy złotych miesięcznie, ale Twój przebodźcowany układ nerwowy od lat funkcjonuje na niebezpiecznym kredycie. To, co musisz zrozumieć, żeby wyjść z kultury zapierdolu, sprowadza się do twardych faktów: aż 78,3% aktywnych zawodowo Polaków doświadcza symptomów wypalenia, a blisko połowa nie potrafi odciąć się od obowiązków nawet na urlopie.

Geneza problemu: Co musisz zrozumieć, żeby wyjść z kultury zapierdolu?

Zarabiasz 30 tysięcy, a i tak budzisz się o czwartej rano z gulą w gardle. Twój układ nerwowy dosłownie smaży się w sosie kortyzolowym. To nie jest żaden powód do dumy.

To jest twarda diagnoza. Aż 78,3% aktywnych zawodowo Polaków dostrzega u siebie symptomy wypalenia, a problem ten uderza najmocniej w osoby w wieku 45–55 lat (Źródło: Talent Exact). Żeby skutecznie wyjść z kultury zapierdolu, musisz najpierw zrozumieć zasady tej gry.

Mentalność folwarczna – historyczny i religijny skrypt polskiego rynku pracy

Wszystko zaczyna się od naszego zbiorowego DNA biznesowego. Mentalność folwarczna, która wciąż przesiąka polski rynek pracy, idealnie opisuje ten patologiczny model. Pracownicy biernie czekają na instrukcje, a menedżerowie zachowują się jak udzielni władcy na potężnym, emocjonalnym haju.

Ty, jako dyrektor lub właściciel, bierzesz więc absolutnie wszystko na swoje barki. To czysty bieda-mental. Wydaje Ci się, że jak nie dopilnujesz każdego głupiego maila, Twoja firma natychmiast runie.

Korporacyjny mit „rodziny” i rozwoju jako narzędzie miękkiej perswazji

Potem wchodzisz do wielkiej firmy, a tam wita Cię uśmiechnięty HR i bajki o zgranej rodzinie. To nic innego jak miękka smycz. Wmawiają Ci, że zarwane noce to zwykła lojalność, a permanentny stres to po prostu rozwój.

Przemęczenie traktujesz jak swój życiowy medal za zasługi. Ale w biznesie nie ma rodzin. Są twarde kontrakty, brutalne cyfry i realny cashflow.

Zobacz, jak ten mechanizm wypłukuje Twój organizm:

  • Obietnica: Osiągniesz sukces, prestiż i pełną stabilność.
  • Rzeczywistość: Siedzisz w złotej klatce bez przestrzeni na jeden wolny oddech.
  • Efekt: Twój przebodźcowany mózg całkowicie traci przepustowość poznawczą.

Teraz uważaj! Kiedy Twoje ciało w końcu padnie, ta wspaniała organizacja bez wahania zastąpi Cię nowym modelem w zaledwie czternaście dni.

Amerykański sen lat 90. a polski kompleks „nadrabiania zaległości”

Do tego dochodzi ciężki bagaż z przeszłości. Wielu z nas wciąż myśli kategoriami lat 90., harując grubo ponad siły. Ciągle gonimy za wyimaginowanym sukcesem, niszcząc swoje prywatne życie.

Aż 34% pracowników biurowych poświęciło sfery prywatne dla kariery, z czego najbardziej żałują utraconego czasu z dziećmi (66%) oraz zrujnowanej równowagi psychicznej (65%) (Źródło: RocketJobs). To był po prostu fatalny deal.

Zbudowałeś karierę ze stali, ale zapłaciłeś za to własnym zdrowiem. Taka kultura zapierdolu to zwykłe zaciąganie kredytu u własnej biologii. Pamiętaj, że ona zawsze wystawia rachunek z natychmiastowym terminem płatności.

Pułapki umysłu i toksyczne narracje, które blokują Twoje wyjście z pętli

Problem z ciągłym brakiem czasu nie leży w Twoim przeładowanym kalendarzu ani w wymagających projektach.

Siedzi głęboko w Twojej głowie. Twój własny mózg podsuwa Ci toksyczne skrypty, które trzymają Cię na krótkiej smyczy i wywołują paniczną niechęć do zatrzymania się.

Pułapka „action bias” – dlaczego bezczynność wywołuje w nas lęk?

Dlaczego tak trudno jest Ci po prostu usiąść w fotelu i przez godzinę nic nie robić? Bo Twój wycieńczony układ nerwowy odbiera spokój jako bezpośrednie zagrożenie.

W sytuacjach niepewności i napięcia mózg natychmiast wpada w pułapkę action bias, czyli kompulsywnego działania (Źródło: DOBRY HR – Jakub Iciaszek). Podjęcia jakiegokolwiek kroku wymaga biologia, byle tylko zyskać iluzję kontroli i zredukować niepokój związany z brakiem zajęcia.

W efekcie nawet Twój niedzielny odpoczynek staje się kolejnym zadaniem do odhaczenia na liście to-do. W ten sposób kultura zapierdolu wkrada się w Twoje prywatne życie. Cisza wywołuje paraliżujący lęk przed brakiem proaktywności, a Ty pędzisz dalej.

Spektakl bycia zajętym i toksyczna produktywność

Siedzisz w biurze od świtu do nocy i odgrywasz teatr ciągłego zaangażowania. Wmawiasz sobie, że każda minuta Twojego życia musi przynosić mierzalny cel, a bezczynność to po prostu marnowanie potencjału.

Wpadasz w sidła toksycznej produktywności. Aż 40% pracowników wierzy, że wypalenie jest nieodłącznym elementem dążenia do sukcesu (Źródło: Asana).

To fatalny deal. Traktujesz własne ciało jak laptop z otwartymi setkami kart, na którym próbujesz renderować skomplikowane projekty bez włączonego chłodzenia. 

Cicha rezygnacja (quiet quitting) jako mechanizm obronny

Kiedy w końcu docierasz do granicy wytrzymałości, szukasz jakiejkolwiek drogi ewakuacji. Wtedy pojawia się quiet quitting, czyli cicha rezygnacja polegająca na ograniczeniu się do absolutnego minimum.

Choć 85% Polaków nie kojarzy tej nazwy, połowa badanych uważa wykonywanie wyłącznie wymaganych zadań za sprytne posunięcie, a 30% nie robi w pracy nic ponad absolutną konieczność (Źródło: HRstandard.pl). Wybierają przetrwanie zamiast zaangażowania.

Ale to wyłącznie pudrowanie problemu. Jeśli jednocześnie zdarza Ci się pracować po godzinach, taka ucieczka niczego nie zmienia. Mordercza kultura zapierdolu nadal wypala Twoją przepustowość poznawczą. W ten sposób nie odzyskasz kontroli nad własnym życiem.

FAQ – Najczęstsze pytania o to, jak wyjść z kultury zapierdolu

Czy na wypalenie zawodowe można otrzymać zwolnienie lekarskie (L4)?

Nie, samo wypalenie zawodowe nie stanowi w Polsce bezpośredniej podstawy do wystawienia L4, ponieważ Światowa Organizacja Zdrowia (WHO) klasyfikuje je jako syndrom wynikający z nieopanowanego stresu, a nie jednostkę chorobową (Źródło: Talent Exact). Lekarz może wystawić Ci zwolnienie lekarskie jedynie na skutki zdrowotne tego stanu, na przykład na zaburzenia lękowe lub epizody depresyjne. Pamiętaj jednak, że L4 to tylko chwilowa przerwa techniczna, która nie rozwiąże problemu, jeśli po powrocie wrócisz do tego samego kołowrotka.

Jak rozpoznać, że moja firma i szef tkwią w kulturze zapierdolu?

Rozpoznasz to po braku poczucia bezpieczeństwa, ciągłej presji czasu oraz po oczekiwaniu pełnej dyspozycyjności pod telefonem po godzinach. Liczby są bezwzględne: tylko 46% Polaków czuje się w pracy docenianymi przez przełożonych, a aż 62% pracowników nie ma możliwości bezpiecznego i anonimowego podzielenia się opiniami o swoim szefie (Źródło: HRstandard.pl). Gdy w organizacji przemęczenie traktuje się jak medal za zasługi, toksyczne relacje rozprzestrzeniają się bezkarnie.

Czy praca hybrydowa chroni przed wypaleniem i ułatwia work-life balance?

Nie, praca hybrydowa często pogłębia problem, bo bez twardych granic zaciera resztki przestrzeni osobistej i przenosi firmowe pożary prosto na Twój domowy stół. Polacy wykazują ogromny problem z odpoczywaniem: aż 46,5% badanych pozostaje w kontakcie z firmą podczas urlopu, a tylko 39,5% całkowicie odcina się od obowiązków (Źródło: Devire). Zmiana miejsca logowania niczego nie zmieni, dopóki Twój wycieńczony układ nerwowy stale funkcjonuje w trybie czuwania.

Milion na koncie i permanentny tryb przetrwania. Kiedy zielony Excel maskuje głęboki kryzys neurobiologiczny.

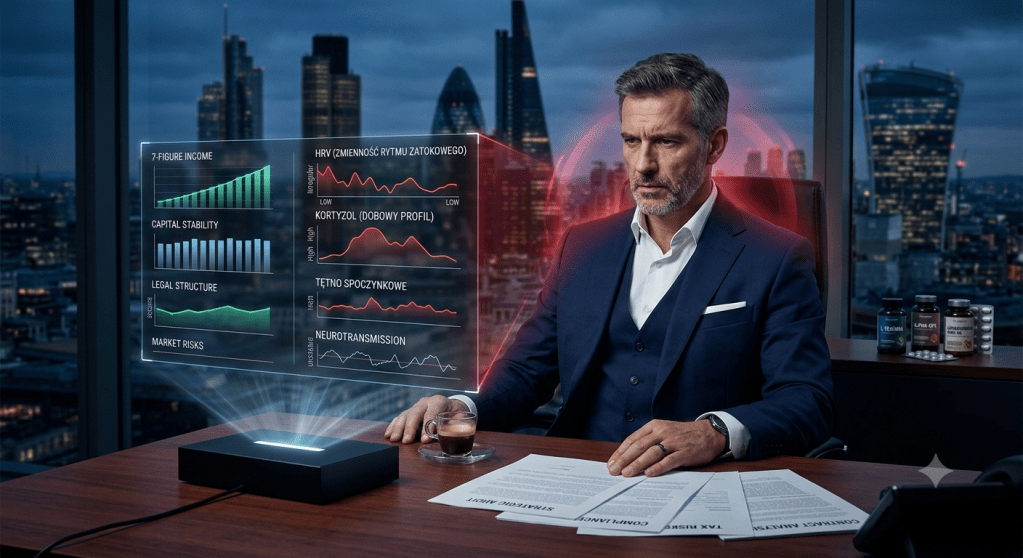
Siedmiocyfrowy dochód, stabilny kapitał i bezpieczna struktura prawna spółki powinny automatycznie gwarantować pełną niezależność. W realiach zarządzania wysokimi stawkami pojawia się jednak głęboki paradoks. Zewnętrzne imperium finansowe rośnie, podczas gdy wewnętrzny system operacyjny lidera nieprzerwanie funkcjonuje w trybie alarmowym. To nie jest kwestia złego zarządzania czasem ani chwilowego przemęczenia. To fizjologiczny skutek wieloletniego ulegania rushing habit – nawykowi nieustannego pędu w głowie.

W środowisku C-level ten mechanizm ma często charakter strukturalny. Układ nerwowy, który w przeszłości został zaprogramowany do ciągłej czujności w niestabilnym otoczeniu, w dorosłym życiu biznesowym automatycznie odtwarza te same schematy obronne. Na poziomie operacyjnym objawia się to jako syndrom oszusta, stałe napięcie oraz irracjonalny lęk przed utratą kontroli nad kapitałem. Presja podatkowa czy systemowe gnębienie przez urzędy stają się wówczas wyzwalaczami dla głęboko zakorzenionych reakcji biochemicznych. To obiektywny fakt systemowy, a nie personalny zarzut.

1. Neuroekonomia: Twarde ROI ze stabilizacji organizmu

Mózg nie odróżnia stresu wywołanego kontrolą skarbową od realnego zagrożenia. Chronicznie rozregulowany poziom kortyzolu sprawia, że klasyczna logika biznesowa przestaje działać, ponieważ ciało zaczyna sabotować procesy decyzyjne. Powstaje zjawisko, które w audycie strategicznym stanowi anatomię fałszywego bogactwa – stan, w którym wysoki status społeczny zostaje opłacony biologicznym wycieńczeniem.

W stanie przewlekłego przebodźcowania nawet rutynowa analiza umów zaczyna budzić podświadomy paraliż. Pojawia się paniczny strach, że przez drobne, formalne niedopatrzenie w dokumentach wypracowany majątek zostanie wystawiony na celownik fiskusa. Aby zapobiec kosztownym pomyłkom i utracie przewagi kognitywnej, profesjonalne podejście wymaga monitorowania mierzalnych parametrów układu nerwowego:

  • Zmienność rytmu zatokowego (HRV) – obiektywny wskaźnik odporności organizmu na obciążenia psychofizyczne.
  • Dobowy profil kortyzolowy – weryfikacja pracy osi hormonalnej.
  • Poziom tętna spoczynkowego – bezpośredni odczyt poziomu napięcia układu współczulnego.

2. Demistyfikacja mechanizmów i ograniczenia suplementacji

Wokół biohackingu narosło mnóstwo marketingowych obietnic i tanich teorii. Rynek chętnie oferuje proste rozwiązania. Nazywanie zestawu kilku popularnych substancji kompleksowym protokołem wsparcia to pójście na łatwiznę. Żadne suplementy nie cofną stresu wywołanego agresywnym otoczeniem regulacyjnym ani nie wyeliminują paranoi przed działaniami urzędów. Każdy, kto twierdzi, że trzy kapsułki rozwiążą problem presji w biznesie operacyjnym, sprzedaje iluzję.

Suplementacja to wyłącznie doraźne maskowanie objawów i próba chwilowego ratowania zasobów kognitywnych. Nie eliminuje to jednak słabego ogniwa. Prawdziwa neurobiologiczna regulacja stresu wymaga precyzyjnego oddzielenia realnego ryzyka rynkowego od reakcji rozregulowanego ciała, które każdy list z urzędu traktuje jak bezpośredni atak na byt.

Evidence-based biohacking opiera się na twardej diagnostyce laboratoryjnej:

  • Analiza enzymu DAO i histaminy – eliminacja ukrytych stanów zapalnych wywołujących mgłę mózgową.
  • Biofeedback i stymulacja nerwu błędnego – fizjologiczne ugruntowanie, które pozwala przywrócić parametry HRV do normy w trakcie 12-godzinnego dnia pracy.

3. Precyzyjny protokół kognitywny w biznesie operacyjnym

Wdrożenie procedur medycyny funkcjonalnej przy napiętym grafiku nie może stanowić dodatkowego obciążenia dla i tak przeciążonej głowy. Przy ciągłym gaszeniu pożarów w firmie, skomplikowane systemy suplementacji budzą uzasadniony lęk przed popełnieniem błędu proceduralnego. Aby mikrostymulacja chroniła układ nerwowy przed awarią, musi być maksymalnie uproszczona.

Podstawowy, mierzalny schemat wsparcia neurotransmisji i kontroli kortyzolu obejmuje trzy precyzyjnie dawkowane substancje o udokumentowanym działaniu:

  • L-teanina (200 mg) przyjmowana rano z kofeiną – neutralizuje lękotwórcze i neurotoksyczne efekty kawy, stabilizuje ciśnienie krwi i pozwala utrzymać stan spokojnego skupienia podczas analizowania dokumentacji prawnej.
  • Alpha-GPC (300 mg) w pierwszej połowie dnia – podnosi poziom acetylocholiny, bezpośrednio zwiększając szybkość przetwarzania informacji i usuwając mgłę mózgową bez obciążania układu pokarmowego.
  • Ashwagandha KSM-66 (400 mg) przyjmowana wyłącznie wieczorem – standaryzowany ekstrakt, który bezpośrednio obniża stężenie kortyzolu, umożliwiając wejście w fazę głębokiej regeneracji snu.

Zarządzanie biologicznym kapitałem

Teoretycy z internetu i twórcy z YouTube chętnie opowiadają o holistycznym rozwoju osobistym, nie mając pojęcia, czym jest osobista odpowiedzialność karno-skarbowa, zarządzanie płynnością finansową czy strukturyzacja spółek. Zindywidualizowany system zarządzania ryzykiem biologicznym to czysta menedżerska predykcja. Chroni lidera przed nagłą utratą wydajności.

Zarządzanie własnym zdrowiem na poziomie C-level to fundamentalny element audytu strategicznego każdej firmy. Ignorowanie sygnałów ostrzegawczych wysyłanych przez przeciążoną biologię generuje ukrytą, poważną stratę operacyjną, której nie wykaże żaden arkusz finansowy, dopóki system całkowicie nie odmówi posłuszeństwa. Zabezpieczenie odporności na stres i sprawności mózgu to po prostu twardy warunek konieczny do ochrony wypracowanego majątku.

W jaki sposób w codziennym bilansie ryzyk uwzględnia się stan biochemiczny organizmu jako najważniejszego aktywa strategicznego spółki?