
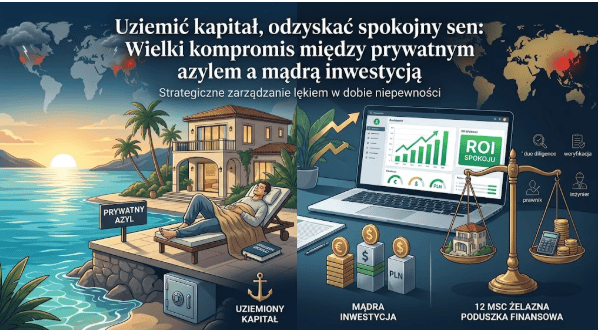
W obliczu rosnącej niepewności geopolitycznej i gospodarczej, zakup drugiego domu w bezpiecznym, odległym zakątku świata przestał być dla zamożnego lidera wyłącznie wyrazem konsumpcjonizmu klasy premium. Stał się on ważnym, operacyjnym mechanizmem regulacji głębokiego lęku przed utratą życiowego dorobku oraz fizyczną polisą ubezpieczeniowej dla najbliższych.
Jednak w sytuacjach tak silnego napięcia emocjonalnego, nasza psychika rzadko opiera się na chłodnych faktach – znacznie częściej uruchamia nieświadome psychologiczne mechanizmy obronne, których celem jest ochrona ego przed poczuciem bezsilności i braku realnego wpływu na rzeczywistość 3.
U ludzi sukcesu, przyzwyczajonych do pełnej sprawczości i kontroli we własnym kraju, lęk przed utratą bezpieczeństwa najczęściej przybiera trzy maski 3:
- Zaprzeczanie (Denial): Polega na odrzucaniu bolesnych faktów i tworzeniu „słonecznego snu”. Inwestor ignoruje fundamentalne ryzyka prawne, wierząc, że skomplikowane zagraniczne systemy fiskalne czy lokalne spory własnościowe omijają tych, którzy mają odpowiedni budżet.
- Intelektualizacja: Przejawia się jako ucieczka w nadmierne, czysto abstrakcyjne analizy. Zamiast dopuścić do głosu somatyczny lęk przed niestabilnością, lider spędza noce na porównywaniu ofert, czytaniu broszur i tworzeniu skomplikowanych modeli ROI, próbując za pomocą arkusza kalkulacyjnego odzyskać iluzoryczne poczucie panowania nad chaosem 7.
- Racjonalizacja: To tworzenie bardzo logicznych, ale w istocie powierzchownych uzasadnień dla gwałtownego transferu kapitału. Decyzja podjęta pod wpływem impulsu i strachu zostaje w locie ubrana w narrację o „wyjątkowej okazji inwestycyjnej” lub „konieczności dywersyfikacji”.
Próba ucieczki przed krajowym niepokojem w „zagraniczny beton” bez uporządkowania fundamentów na miejscu staje się jednak pułapką. Prowadzi to do zjawiska, w którym fizjologiczny lęk zamiast zniknąć, zostaje dodatkowo spotęgowany przez zamrożenie płynności finansowej 2.
Biologia strachu i paraliż kory przedczołowej
Finanse są bezpośrednio splecione z pierwotną neurobiologią przetrwania 2. Gdy nasz mózg interpretuje potencjalną utratę kapitału lub zagrożenie geopolityczne jako niebezpieczeństwo egzystencjalne, wchodzi w tryb alarmowy „walcz lub uciekaj”.
Nadnercza natychmiast zalewają krwiobieg kaskadą hormonów – adrenaliny oraz kortyzolu 2. W krótkim horyzoncie czasowym ta reakcja ma nas zmobilizować do obrony, lecz w warunkach przewlekłego, długofalowego napięcia staje się ona niszcząca dla organizmu.
Przewlekły nadmiar kortyzolu dosłownie przeprogramowuje architekturę naszego mózgu. Osłabia on i degraduje połączenia synaptyczne w korze przedczołowej – obszarze odpowiedzialnym za logiczne myślenie, chłodne planowanie, empatię oraz obiektywną ocenę ryzyka 2. Równocześnie stymuluje i wzmacnia ciało migdałowate, czyli nasz pierwotny ośrodek przetwarzania strachu.
W tym stanie lider wpada w dewastujące błędne koło stresu finansowego 2:
- Silny lęk o płynność wywołuje paraliż poznawczy, obniżając efektywne, operacyjne IQ o kilkanaście punktów.
- Upośledzona kora przedczołowa traci zdolność do rzetelnej analizy danych, co skutkuje unikaniem trudnych tematów (np. ignorowaniem korespondencji urzędowej).
- Zdezorientowany lider ulega impulsywnym zachowaniom, rzucając się na niezweryfikowane okazje rynkowe, co tylko pogarsza rzeczywistą sytuację majątkową i wywołuje kolejną, jeszcze silniejszą falę lęku.
To somatyczne napięcie drastycznie rzutuje na relacje osobiste 2. Chroniczny stres drastycznie obniża poziom empatii i cierpliwości, generując izolację oraz kłótnie z najbliższymi o najmniejsze wydatki. Aby chronić swoje ego i poczucie sprawczości, zamożny człowiek sukcesu często ucieka się do zjawiska zdrady finansowej – ukrywa przed partnerem realny poziom ryzyka, faktyczne koszty transakcyjne lub fakt wyczyszczenia oszczędności życia 2.
Ten mechanizm niszczy zaufanie w relacji znacznie szybciej niż jakikolwiek rynkowy kryzys.
Żelazna poduszka finansowa na miejscu – Twój krajowy bastion spokoju
Lekarstwem na fizjologiczny paraliż kory przedczołowej nie jest kolejna, pospiesznie kupiona nieruchomość, ale rygorystycznie zbudowana płynność finansowa w miejscu stałego zamieszkania.
Aby Twój układ nerwowy odzyskał poczucie bezpieczeństwa i dał Ci psychiczną zgodę na jakiekolwiek zagraniczne ruchy kapitałowe, musisz postawić w kraju nienaruszalny fundament – żelazną poduszkę finansową 4.
W przeciwieństwie do standardowych założeń dla osób średnio zarabiających, dla grupy generującej wysokie nadwyżki finansowe (HNWIs) poduszka ta musi spełniać bezwzględne kryteria 4:
- Wymiar bezpieczeństwa: Musi w całości zabezpieczać pełny rok (12 miesięcy) kosztów życia Twojej rodziny na dotychczasowym, wysokim poziomie, uwzględniając zarówno stałe zobowiązania, jak i wydatki elastyczne.
- Status nienaruszalności: To kapitał o absolutnym statusie świętości. Kategorycznie zabrania się podbierać z niego jakichkolwiek środków na poczet wkładu własnego, niespodziewanych podatków przy zagranicznej transakcji czy opłat wykończeniowych.
- Przeznaczenie ostateczne: Pieniądze te mogą zostać uruchomione wyłącznie w dwóch sytuacjach: nagłej i całkowitej utraty głównego źródła dochodów lub ciężkiej, krytycznej choroby wykluczającej z pracy.
- Płynność i bezpieczeństwo: Środki muszą spoczywać w instrumentach o natychmiastowej dostępności i znikomym ryzyku – wyłącznie na kontach oszczędnościowych o wysokim oprocentowaniu (HYSA) lub w funduszach rynku pieniężnego 4.
Dopiero fizyczna świadomość istnienia tego rocznego, płynnego bastionu w kraju ucisza alarm ciała migdałowatego 2. Przywraca to pełną jasność myślenia, pozwalając na chłodną i bezkompromisową weryfikację ofert zagranicznych.
Wielki Kompromis – Kupno na własny użytek vs. Inwestycja
Największym źródłem frustracji i wewnętrznego rozdarcia inwestorów premium jest próba połączenia dwóch całkowicie sprzecznych celów: intymnego, luksusowego azylu dla własnego „Ja” z chłodną logiką komercyjnego najmu 7.
Zderzają się tu dwa odmienne światy:
- Własne „Ja” emocjonalne: Pragnie spersonalizowanego wykończenia wnętrz, posiadania własnych rzeczy osobistych w szafach, ciszy, intymności oraz pewności, że dom jest pusty, czysty i gotowy na Twój przyjazd w każdej chwili – bez świadomości, że w Twoim łóżku spali obcy ludzie.
- Inwestor rynkowy: Wymaga agresywnej optymalizacji, standaryzacji wykończenia pod niewyszukany gust masowego turysty, zgody na wysokie i szybkie zużycie materiałów oraz ciągłej rotacji najemców w celu maksymalizacji stopy ROI 7.
Rozwiązaniem tego klinczu jest Wielki Kompromis. Polega on na pełnym, świadomym zaakceptowaniu, że drugi dom za granicą jest luksusowym wydatkiem na Twój spokój psychiczny, a nie sprytnym wehikułem inwestycyjnym do pomnażania majątku 6.
W tym modelu ewentualny wynajem nieruchomości nie służy biciu rekordów rentowności, lecz wyłącznie pokryciu wysokich kosztów stałych nieruchomości, aby nie obciążały one Twojego bieżącego budżetu domowego.
A koszty te oraz rygory administracyjne za granicą są twarde i bezlitosne:
- Koszty transakcyjne na start: Na podatki od zakupu, opłaty notarialne, rejestracyjne oraz usługi doradców prawnych musisz doliczyć dodatkowo nawet kilkanaście procent ceny nieruchomości 5.
- Koszty utrzymania na odległość: O ile standardowe apartamenty generują umiarkowane opłaty, o tyle w przypadku nieruchomości premium (wille, luksusowe rezydencje) koszty stałej opieki na odległość (całodobowa ochrona, profesjonalny zarządca, konserwacja ogrodów i basenów) mogą wynosić nawet kilkanaście tysięcy złotych miesięcznie, bez względu na to, czy przebywasz na miejscu, czy nieruchomość stoi pusta 6.
- Obowiązki administracyjno-prawne: Zakup zagraniczny bezwzględnie wymaga uzyskania lokalnego numeru identyfikacji podatkowej (niezbędnego do podpisania aktu notarialnego, założenia zagranicznego konta i opłacenia mediów) oraz formalnego uregulowania pobytu 5.
- Pułapka rezydentury podatkowej: Musisz bezwzględnie pilnować zasady 183 dni. Przekroczenie tego okresu pobytu w ciągu roku w nowym kraju automatycznie przenosi Twój ośrodek interesów życiowych pod tamtejszą jurysdykcję, co rodzi obowiązek opodatkowania tam wszystkich Twoich globalnych dochodów (w tym tych zarobionych w Polsce) 5.
Handlarze marzeń i wolni strzelcy – Jak zweryfikować zagranicznego pośrednika
Na międzynarodowych rynkach wakacyjnych pośrednicy rzadko sprzedają twarde parametry techniczne czy chłodne kalkulacje – oni sprzedają słońce, wolność i emocjonalne „marzenie o raju”.
Najpoważniejszym zagrożeniem dla kupującego jest tam model „prowizji 0% dla kupującego”, w którym całe wynagrodzenie agenta pokrywa deweloper 1. W takiej strukturze pośrednik przestaje być Twoim lojalnym doradcą, a staje się rzecznikiem i handlowcem strony podażowej, ukierunkowanym na sprzedaż konkretnej inwestycji.
Taki model przyciąga rzesze tzw. „freestylowców” (wolnych strzelców) – sprytnych marketingowców, którzy budują swój autorytet wyłącznie na ładnych filmach i zasięgach na Instagramie czy Facebooku 1. Osoby te najczęściej nie posiadają nawet zarejestrowanej działalności gospodarczej na terytorium państwa, w którym operują, nie posiadają wymaganych prawem lokalnych licencji zawodowych i nie ponoszą żadnej odpowiedzialności prawnej ani cywilnej. Inkasują prowizję od dewelopera i znikają przy pierwszych problemach budowlanych lub wadach prawnych inwestycji.
Chłodna, rygorystyczna weryfikacja zagranicznego partnera wymaga zastosowania twardych kryteriów 1:
- Legalność lokalna firmy: Sprawdzenie, czy pośrednik posiada zarejestrowaną i łatwą do zweryfikowania działalność gospodarczą bezpośrednio w kraju/miejscowości, w której sprzedaje nieruchomości.
- Lokalne licencje zawodowe: Potwierdzenie posiadania wymaganych lokalnym prawem pozwoleń zawodowych do pośrednictwa w obrocie nieruchomościami na danym obszarze.
- Rzetelna reputacja transakcyjna: Analiza historii realnie zamkniętych przez firmę transakcji oraz weryfikacja autentycznych opinii klientów (np. profilu Google Business), z pominięciem treści stricte reklamowych.
- Szerokość i niezależność oferty: Zweryfikowanie, czy agent ma szeroki dostęp do rynku wtórnego i ofert wielu niezależnych deweloperów, co gwarantuje, że dobiera nieruchomość pod Twoje potrzeby, a nie pod wysokość ukrytej prowizji od deweloperów.
Bezwzględnym i absolutnym warunkiem bezpiecznego zakupu jest zatrudnienie Twojego własnego, niezależnego, lokalnego prawnika oraz niezależnego inżyniera budowlanego, którzy nie są w żaden sposób powiązani z agencją nieruchomości ani deweloperem 5. To oni stanowią jedyny rzeczywisty bezpiecznik Twojej transakcji.
Spokojny sen wyliczony w Excelu
Prawdziwa zamożność i wolność nie polegają na gorączkowej ucieczce z kapitałem i czyszczeniu rezerw finansowych pod wpływem emocji. W architekturze wysokich finansów i budowy trwałego imperium osobistego, odzyskany, spokojny sen jest najwyższą możliwą stopą zwrotu (ROI) z kapitału 9.
Twój układ nerwowy odzyska pełną sprawność, a kora przedczołowa chłodną logikę tylko wtedy, gdy uziemisz swój stres finansowy twardą, nudną matematyką finansową, rocznym buforem płynności w kraju oraz bezkompromisowymi, urzędowymi procedurami prawnymi 24.
Prawdziwy luksus to świadomość, że Twój zagraniczny bastion przeszedł przez najbardziej rygorystyczny proces weryfikacji ze strony niezależnych ekspertów, a Ty posiadasz płynność finansową pozwalającą na przetrwanie każdego rynkowego wstrząsu.
Dopiero gdy Twój oddech stanie się głęboki, a żołądek przestanie reagować skurczem na powiadomienia, zyskasz prawdziwą sprawność do budowania trwałego, bezpiecznego imperium 2. Spokój w Twoim ciele to najważniejsze aktywo w Twoim portfelu.

 Beata Paszkiewicz. Architekt Spokoju i Wolności Finansowej
